"Prefiero no saberlo": la ceguera voluntaria como estrategia gerencial
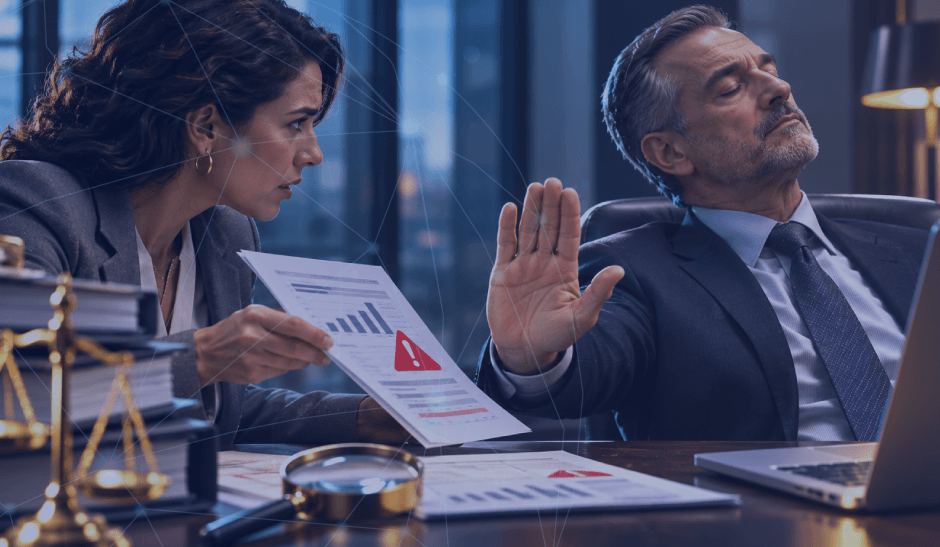
Llevas tres semanas armando el caso. Las facturas del mismo proveedor llegan siempre un día antes del cierre, el jefe de compras divide pagos para quedar por debajo de su límite de aprobación y el inventario de la bodega norte no cuadra desde marzo. No tienes una confesión, pero tienes un patrón. Pides quince minutos al gerente general, le muestras los datos y esperas la pregunta obvia: "¿qué necesitas para confirmarlo?".
La pregunta nunca llega. El gerente cierra la carpeta sin hojearla y te dice, con amabilidad impecable: "Mira, si no hay nada concreto, no me traigas suposiciones. Cuando tengas algo firme, hablamos". Sales de la oficina con la sensación de haber hecho algo indebido. No lo hiciste. Acabas de presenciar una estrategia.
No es descuido: es una decisión
La ceguera voluntaria, también llamada ignorancia deliberada (willful blindness), ocurre cuando alguien tiene razones fundadas para sospechar y evita activamente confirmar la sospecha. No es lo mismo que la negligencia. El negligente no ve porque no mira. El ciego voluntario no ve porque decide no mirar. Lo primero es una falla de atención; lo segundo es gestión de la propia responsabilidad.
Y desde el interés personal del directivo, tiene toda la lógica. Si sabe, tiene que actuar: frenar un negocio, enfrentar a un colaborador de confianza, informar a la junta y, quizás, admitir que su supervisión falló. Si no sabe, lo conserva todo: el resultado del trimestre, la relación y una frase lista para el día en que el asunto estalle: "nadie me informó". La ignorancia se convierte en un activo que se protege con cuidado.
El directivo que no quiere saber no está ignorando el riesgo. Está construyendo su coartada.
Las frases de la ceguera voluntaria
Rara vez se presenta como un "no". Llega disfrazada de prudencia, de prioridades o de confianza en el equipo. Estas son sus formas más frecuentes:
| Lo que dice el directivo | Lo que realmente está haciendo | Qué debe hacer el auditor |
|---|---|---|
| "Si no hay nada concreto, no me traigas suposiciones." | Exige certeza para escuchar, cuando la certeza es justo lo que requiere investigar. | Aclarar por escrito que presentas señales, no conclusiones, y pedir una decisión expresa: investigar o no investigar. |
| "Eso no es de mi área." | Traslada el problema para que nadie sea dueño de él. | Pedir que nombre al responsable y dejar constancia de a quién se remitió el asunto. |
| "Mándamelo cuando esté confirmado." | Se ubica fuera de la cadena hasta que ya sea tarde para actuar. | Enviar hoy el estado actual: qué se sabe, qué falta confirmar y qué recursos se necesitan. |
| "No lo pongas por escrito todavía." | Evita que exista prueba de que fue informado. | No aceptar alertas solo verbales. Enviar el resumen de la reunión ese mismo día. |
| "Lleva veinte años con nosotros, pongo las manos al fuego." | Usa la confianza como sustituto del control. | Separar la opinión sobre la persona del análisis de los hechos, y documentar las señales con independencia de quién esté involucrado. |
| "Ahora no es el momento, estamos en pleno cierre." | Aplaza indefinidamente amparado en una urgencia legítima. | Pedir una fecha concreta para retomar y registrar el riesgo que implica la demora. |
Por qué "no sabía" ya no es refugio
Durante años, no saber fue una defensa cómoda. Esa comodidad se está agotando. En distintos ordenamientos, la doctrina de la ignorancia deliberada ha llevado a tratar a quien evitó saber de forma muy parecida a quien sabía, cuando existía una sospecha razonable y la persona eligió no confirmarla.
A eso se suma algo más simple: los deberes de un administrador o de un miembro de comité no se limitan a no participar en el fraude. Incluyen supervisar, preguntar y exigir información. Quien tuvo las señales sobre la mesa y no hizo nada difícilmente queda como víctima del engaño; queda como parte de la falla.
Pero hay un detalle decisivo: el "no sabía" solo funciona mientras nadie pueda demostrar lo contrario. Y ahí entras tú.
No puedes obligarlo a mirar. Puedes dejar constancia de que pudo hacerlo
No controlas la decisión del directivo. Controlas el rastro. Una alerta dicha en un pasillo se evapora. Una comunicación escrita, fechada, dirigida a la persona correcta y con contenido claro convierte la ceguera voluntaria en una decisión documentada.
Toda alerta debe contener cuatro elementos: qué observaste (hechos, no conclusiones), por qué importa (el riesgo potencial y, si es posible, su magnitud), qué propones (verificación, alcance, recursos) y qué necesitas del destinatario (una decisión y un plazo).
Si la respuesta es el silencio, una evasiva o una negativa sin fundamento, eso también se registra. El siguiente paso es el comité de auditoría o quien ejerza el gobierno de la organización. Comunicar los asuntos significativos a los encargados del gobierno no es deslealtad: es parte del rol que las normas profesionales esperan de ti. Escalar no es acusar al gerente. Es asegurarte de que la decisión de no investigar la tome quien tiene la autoridad para asumirla.
✓ Checklist para usar mañana
- Resume por escrito, el mismo día, toda reunión en la que presentaste señales de alerta.
- Separa los hechos observados de las hipótesis. No afirmes fraude: describe señales.
- Dirige la comunicación a una persona con nombre y cargo, nunca a "la gerencia".
- Pide una decisión explícita (investigar, no investigar o remitir) con un plazo.
- Registra la respuesta tal como fue dada, incluida la falta de respuesta.
- Si vence el plazo sin decisión, escala al comité de auditoría con el historial completo.
- Archiva todo en tus papeles de trabajo con la misma disciplina que cualquier otra evidencia.
⚡ Cuidado: la trampa también es tuya
La ceguera voluntaria no es exclusiva de la gerencia. El auditor que deja de pedir un extracto "para no destapar eso antes de la renovación del contrato", que reduce la muestra justo en el área del gerente difícil o que escribe "oportunidad de mejora" donde había una señal de fraude también está eligiendo no saber. Y su "no lo vi" vale todavía menos, porque su trabajo era precisamente verlo.
Que no saber tenga nombre y fecha
No vas a curar la ceguera voluntaria de nadie. Lo que sí puedes hacer es quitarle su mejor ventaja: la ambigüedad. Cuando cada alerta queda escrita, fechada y escalada, "prefiero no saberlo" deja de ser una coartada y se vuelve lo que siempre fue: una decisión, con responsable y con consecuencias.
El directivo puede elegir no mirar. Tu trabajo es que nunca pueda decir que no se lo mostraron.
Competencia que desarrolla este artículo
Documentación y escalamiento de la comunicación de riesgos de fraude frente a la ceguera deliberada: estructurar alertas verificables, exigir decisiones explícitas y dejar evidencia de que la información fue puesta a disposición de quien debía actuar.
Referencias normativas
- Normas Globales de Auditoría Interna (IIA, 2024)
- NIA 240: Responsabilidades del auditor en la auditoría de estados financieros con respecto al fraude
- NIA 260: Comunicación con los responsables del gobierno de la entidad
- Fraud Examiners Manual (ACFE)
- COSO: Marco Integrado de Control Interno (2013)


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario