Por: CP Iván Rodríguez. Colaborador de Auditool
Actualmente el uso de la inteligencia artificial (IA) se ha generalizado en los departamentos de auditoría, sin embargo, un número sorprendentemente bajo de líderes cuenta con una estrategia clara para su implementación. Esta situación revela una brecha entre la adopción entusiasta y una real integración estratégica que podría desaprovechar el verdadero potencial de la tecnología.
El verdadero desafío no es "usar IA", sino "usar IA con propósito". El 93% de los líderes reporta algún uso de IA, pero solo el 38% tiene una estrategia clara.
93%
de los líderes de auditoría reporta algún nivel de uso de IA
38%
afirma tener una estrategia de IA para su equipo
Según una encuesta de Gartner[1] realizada a 743 profesionales de auditoría, el 93% de los líderes de auditoría reporta algún nivel de uso de IA; no obstante, solo el 38% afirma tener una estrategia de IA para su equipo. Esta cifra evidencia que, aunque la tecnología se está adoptando rápidamente, en la mayoría de las áreas o departamentos se hace sin un plan director que guíe su aplicación. Normalmente el uso de la IA se concentra en tareas aisladas de productividad y no en la transformación estratégica del proceso de auditoría.
Casos de uso de IA generativa en auditoría
Este patrón sugiere que la IA se está utilizando para hacer más rápido lo que ya se hacía, en lugar de redefinir cómo se hace.
Consecuencias del uso fragmentado
• Dificultad para medir y comunicar el valor real más allá de métricas de adopción o productividad.
• Riesgos de calidad, sesgos, alucinaciones o uso inadecuado de información confidencial.
• Limitaciones por calidad de datos, escasez de habilidades técnicas y acceso restringido a herramientas.
• Pérdida de oportunidades de impacto estratégico en la calidad de la auditoría, la consistencia y la generación de análisis de riesgo.
A pesar de la falta de estrategia, las organizaciones que han logrado superar los desafíos de implementación ya están obteniendo beneficios tangibles. Una integración bien planificada de la IA puede generar:
Aumento de la productividad y eficiencia
La IA automatiza tareas repetitivas y que consumen mucho tiempo, como el análisis de grandes volúmenes de documentos y la redacción de informes, lo que libera a los auditores para un trabajo de mayor valor. Por ejemplo, el Tecnológico de Monterrey se ha comprometido a aumentar la productividad de su equipo de auditoría interna en un 30% con la ayuda de la IA (de acuerdo con Worviva); BBVA estima una ganancia de productividad del 10% con su asistente de IA[2]. Otras organizaciones, han ahorrado cientos de miles de horas gracias a la automatización.
📊 Mejora en la calidad y profundidad de la auditoría
La IA permite analizar conjuntos de datos completos en lugar de muestras, lo que lleva a una detección de anomalías más rápida y precisa, y a una evaluación de riesgos más adaptativa y exhaustiva.
🔄 Redefinición del rol del auditor
Al automatizar las tareas más mecánicas, la IA potencia el juicio profesional del auditor. Su valor se centra en interpretar los resultados, aplicar el escepticismo profesional y comunicar hallazgos complejos, elevando su papel a un asesor estratégico para el negocio.
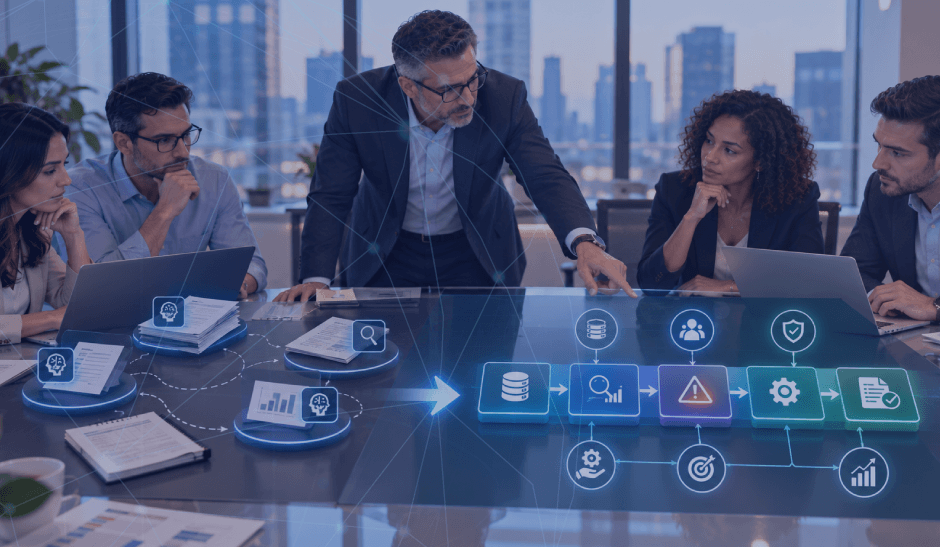
Para pasar del uso aislado a una estrategia transformadora, los líderes de auditoría deberían considerar los siguientes pasos[3]:
Quienes logren alinear la tecnología con objetivos de calidad, consistencia y análisis de riesgo estarán mejor posicionados para elevar el rol de la auditoría y responder con mayor agilidad a un entorno de riesgos cada vez más dinámico y complejo.
La auditoría (interna y externa) se encuentra en un punto de inflexión. Si bien la adopción masiva de IA es un hecho en la mayoría de las organizaciones (firmas de auditoría incluidas), el verdadero valor dependerá de la capacidad de los líderes para convertir esa adopción en una estrategia útil. Quienes logren alinear la tecnología con objetivos de calidad, consistencia y análisis de riesgo estarán mejor posicionados para elevar el rol de la auditoría dentro de la organización y responder con mayor agilidad a un entorno de riesgos cada vez más dinámico y complejo. Esto es, pasar de "usar IA" a "usar IA con propósito". El desafío, para líderes y auditores es entonces transformar el uso actual de la IA, mayoritariamente táctico, en una estrategia integral.
[2] Ver: BBVA convierte la IA en el motor de su auditoría interna
[3] Basado en: Most Audit Leaders Are Using AI; Few Have a Strategy for It
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario