Por: CP Iván Rodríguez. Colaborador de Auditool
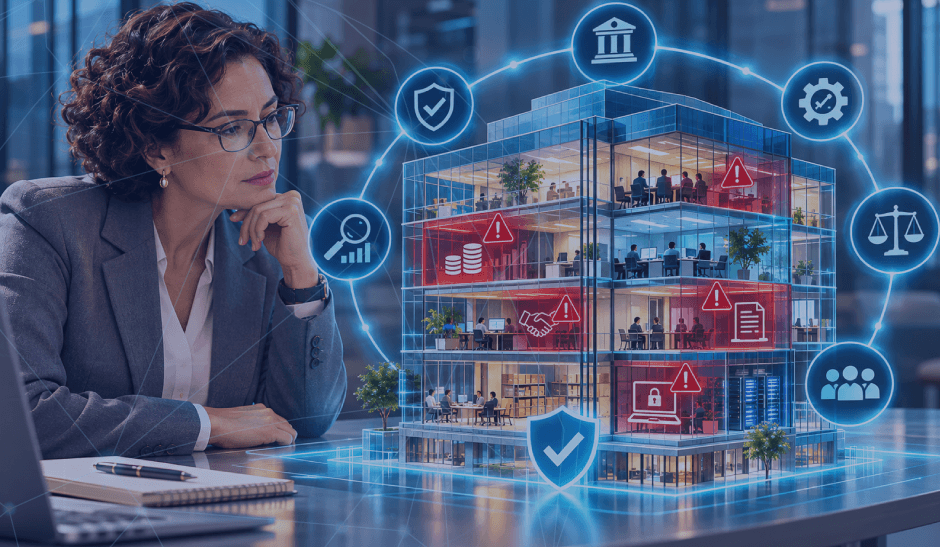
El fraude representa uno de los desafíos más complejos para las organizaciones modernas. Sus consecuencias trascienden las pérdidas económicas, pues pueden comprometer la reputación institucional, deteriorar la confianza de los inversionistas, afectar la continuidad de los negocios y poner en evidencia importantes deficiencias en los sistemas de gobierno corporativo, gestión de riesgos y control interno. Durante muchos años, el fraude fue considerado principalmente un problema relacionado con la apropiación indebida de activos, la manipulación contable o el incumplimiento de procedimientos. Sin embargo, esta visión resulta insuficiente frente a organizaciones cada vez más complejas, digitalizadas e interconectadas. Actualmente, el fraude debe comprenderse como un riesgo empresarial que exige una respuesta integral desde la gobernanza, la cultura organizacional, la gestión de riesgos y la supervisión independiente.
El fraude debe comprenderse como un riesgo empresarial que exige una respuesta integral desde la gobernanza, la cultura organizacional, la gestión de riesgos y la supervisión independiente.
En este contexto, la auditoría interna adquiere una importancia estratégica. Su responsabilidad no consiste exclusivamente en identificar transacciones sospechosas o descubrir irregularidades, sino en evaluar si la organización dispone de estructuras, políticas, controles y mecanismos de supervisión adecuados para gestionar los riesgos de fraude. De acuerdo con la guía Internal Auditing and Fraud: Assessing Fraud Risk Governance and Management at the Organizational Level, del Instituto de Auditores Internos (IIA), es necesario fortalecer la capacidad del auditor interno para evaluar la gobernanza y la gestión del riesgo de fraude en toda la organización, utilizando el Modelo de las Tres Líneas y los marcos de referencia de COSO. Se plantea allí que la prevención del fraude no depende únicamente de controles individuales, sino de la eficacia del sistema organizacional que los diseña, ejecuta, supervisa y mejora.
ℹ️ Guía del IIA
La prevención del fraude no depende únicamente de controles individuales, sino de la eficacia del sistema organizacional que los diseña, ejecuta, supervisa y mejora. El enfoque utiliza el Modelo de las Tres Líneas y los marcos de referencia de COSO.
Tradicionalmente, las organizaciones han concentrado sus esfuerzos antifraude en mecanismos de control financiero, tales como conciliaciones bancarias, autorizaciones de pagos, segregación de funciones y verificaciones documentales. Aunque estas actividades continúan siendo indispensables, el fraude puede manifestarse en numerosos ámbitos de la organización; entre ellos se encuentran la manipulación de información financiera y operativa, la corrupción, los conflictos de interés, la apropiación indebida de activos, la falsificación documental, el uso indebido de información y la colusión entre empleados y terceros.
Manipulación de información financiera y operativa
Corrupción y conflictos de interés
Apropiación indebida de activos
Falsificación documental
Uso indebido de información
Colusión entre empleados y terceros
La guía del IIA destaca que los riesgos de fraude pueden originarse tanto dentro como fuera de la organización. Además, reconoce que las características del fraude cambian según el sector económico, la estructura organizacional, el entorno regulatorio, la cultura empresarial y el uso de tecnologías. Esta realidad obliga al auditor interno a ampliar su perspectiva. Por ejemplo, una empresa puede mantener controles contables razonablemente sólidos y, simultáneamente, presentar importantes vulnerabilidades relacionadas con contrataciones, proveedores, incentivos comerciales o decisiones de la alta dirección. Asimismo, una organización puede contar con políticas antifraude formalmente documentadas, pero carecer de mecanismos eficaces para identificar incumplimientos o investigar denuncias.
En consecuencia, el auditor debe distinguir entre tres situaciones: Riesgo de fraude: posibilidad de que ocurra un acto fraudulento. Esquema de fraude: modalidad o mecanismo mediante el cual podría ejecutarse una conducta fraudulenta. Evento de fraude: materialización de una conducta fraudulenta.
Riesgo de fraude
Posibilidad de que ocurra un acto fraudulento
Esquema de fraude
Modalidad o mecanismo mediante el cual podría ejecutarse una conducta fraudulenta
Evento de fraude
Materialización de una conducta fraudulenta
Esta distinción resulta importante porque la auditoría interna no debe limitar su trabajo a los eventos ya ocurridos. Su mayor contribución preventiva consiste en identificar vulnerabilidades antes de que sean aprovechadas.
La mayor contribución preventiva de la auditoría interna consiste en identificar vulnerabilidades antes de que sean aprovechadas.
El enfoque del IIA, presente en el documento antes mencionado, representa una evolución importante en la manera de comprender la relación entre auditoría interna y fraude. El auditor, en lugar de concentrarse únicamente en descubrir irregularidades, debe evaluar si la organización dispone de un sistema eficaz para gestionar sus riesgos de fraude. Esta perspectiva puede aportar varios beneficios:
Permite identificar debilidades estructurales que podrían afectar múltiples procesos
Contribuye a fortalecer la cultura ética y la responsabilidad de los órganos de gobierno
Favorece una mejor coordinación entre las funciones de gestión de riesgos, cumplimiento, control interno y auditoría
Proporciona información para orientar decisiones relacionadas con recursos, inversiones tecnológicas y mejoras organizacionales
La auditoría interna puede convertirse así en un aliado estratégico del gobierno corporativo, sin abandonar su responsabilidad de proporcionar aseguramiento independiente. No obstante, debe reconocerse una limitación esencial: ningún sistema de control interno puede garantizar la eliminación absoluta del fraude.
⚠️ Limitación esencial
Ningún sistema de control interno puede garantizar la eliminación absoluta del fraude. La colusión, la elusión de controles por parte de la administración y las conductas deliberadamente engañosas pueden superar mecanismos que, en circunstancias normales, funcionan adecuadamente.
La colusión, la elusión de controles por parte de la administración y las conductas deliberadamente engañosas pueden superar mecanismos que, en circunstancias normales, funcionan adecuadamente. Por ello, el propósito de la gestión del fraude consiste en reducir las exposiciones a niveles aceptables, fortalecer la capacidad de detección y asegurar respuestas oportunas cuando ocurren irregularidades.
El fraude no puede gestionarse eficazmente mediante controles aislados, investigaciones posteriores o actividades de cumplimiento meramente formales. Se requiere un sistema integral sustentado en una gobernanza sólida, una cultura ética auténtica, evaluaciones periódicas de riesgos, controles eficaces, mecanismos de investigación y supervisión continua. Dentro de este sistema, la auditoría interna desempeña una función fundamental al proporcionar aseguramiento independiente sobre la adecuación y eficacia de los mecanismos establecidos. El Modelo de las Tres Líneas, por su parte, permite delimitar responsabilidades, mientras que los marcos COSO proporcionan criterios para estructurar y evaluar los programas antifraude.
Gobernanza sólida
Cultura ética auténtica
Evaluaciones periódicas de riesgos
Controles eficaces
Mecanismos de investigación
Supervisión continua
El valor del auditor está en contribuir a que el órgano de gobierno comprenda las vulnerabilidades de la organización y disponga de información independiente para fortalecer sus mecanismos de prevención y respuesta.
Las Normas Globales de Auditoría Interna refuerzan la necesidad de integrar el riesgo de fraude en la planificación, ejecución y comunicación de los trabajos profesionales. Sin embargo, el valor del auditor, mas que en su capacidad para identificar deficiencias o detectar transacciones sospechosas, está en contribuir a que el órgano de gobierno comprenda las vulnerabilidades de la organización y disponga de información independiente para fortalecer sus mecanismos de prevención y respuesta.
Teniendo en cuenta que las organizaciones se encuentran inmersas en un entorno empresarial caracterizado por la transformación digital, la complejidad regulatoria y las crecientes expectativas de transparencia, la auditoría interna debe evolucionar hacia una función cada vez más estratégica, preventiva y orientada a los riesgos. Y toda vez que el fraude continuará representando una amenaza para las organizaciones, lo que puede cambiar significativamente es su capacidad para anticiparlo, identificarlo y responder a sus consecuencias.
🎯 El verdadero desafío del auditor
Proporcionar aseguramiento sobre la capacidad de la organización para gestionar el riesgo de fraude de manera responsable, eficaz y coherente con sus objetivos y valores — y no garantizar que nunca ocurrirá un fraude.
Por ello, uno de los desafíos del auditor es proporcionar aseguramiento sobre la capacidad de la organización para gestionar ese riesgo de manera responsable, eficaz y coherente con sus objetivos y valores y no es garantizar que nunca ocurrirá un fraude.
Referencia: IIA. Internal Auditing and Fraud: Assessing Fraud Risk Governance and Management at the Organizational Level. Disponible en: Internal Auditing and Fraud, 3rd Edition
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario