Por: CP Iván Rodríguez. Colaborador de Auditool
La auditoría interna ha venido experimentando una transformación significativa en los últimos años. De ser considerada principalmente un área dedicada a verificar el cumplimiento de procedimientos, identificar deficiencias y formular recomendaciones, ha evolucionado hacia una actividad que proporciona aseguramiento, asesoramiento y perspectivas relevantes para la gobernanza y la gestión de riesgos de las organizaciones. En esta evolución, uno de los elementos más importantes es la calidad de la comunicación entre las áreas de auditoría interna y el Comité de Auditoría.
Un informe técnicamente correcto puede perder buena parte de su utilidad cuando no responde a las necesidades de información de sus destinatarios.
Un informe técnicamente correcto puede perder buena parte de su utilidad cuando no responde a las necesidades de información de sus destinatarios. Por el contrario, una comunicación clara, oportuna y orientada hacia los riesgos estratégicos puede convertir los resultados de auditoría en instrumentos fundamentales para la supervisión y la toma de decisiones.
El Comité de Auditoría constituye uno de los mecanismos más relevantes mediante los cuales el órgano de gobierno ejerce sus responsabilidades de supervisión sobre la información financiera, el control interno, la gestión de riesgos y los procesos de aseguramiento. Aunque sus atribuciones específicas dependen de la legislación aplicable, los estatutos y las estructuras de gobierno corporativo, normalmente mantiene una relación directa con la auditoría interna y la auditoría externa. Esta relación debe permitir al Comité obtener información objetiva sobre el funcionamiento de los controles, la exposición a riesgos y las situaciones que requieren intervención de la alta dirección.
La alta dirección es responsable de administrar la organización, gestionar sus riesgos y establecer los controles necesarios. La auditoría interna, por su parte, evalúa de manera independiente y objetiva determinados aspectos de esos procesos. Esta diferenciación resulta fundamental toda vez que el Comité de Auditoría no necesita que el auditor interno repita los informes de gestión preparados por la administración. Necesita conocer, entre otros aspectos:
Lo que el Comité de Auditoría necesita conocer
✅ Si los controles relevantes funcionan de manera adecuada.
⚠️ Cuáles son las principales debilidades identificadas.
🔍 Qué riesgos permanecen sin tratamiento suficiente.
📋 Si la administración está cumpliendo los compromisos correctivos.
🎯 Qué situaciones pueden afectar los objetivos estratégicos.
🛡️ Si existen restricciones que comprometan la independencia o la eficacia de la auditoría interna.
La determinación del contenido de los informes debe comenzar por comprender las expectativas del Comité. Por ello es conveniente revisar el reglamento del Comité de Auditoría, el estatuto de auditoría interna, las actas de reuniones anteriores, los acuerdos sobre información requerida y las características de sus integrantes. También es recomendable establecer anticipadamente un marco de presentación de informes, teniendo en cuenta la frecuencia de las reuniones y el tiempo disponible en la agenda.
⚠️ La calidad de un informe no depende de la cantidad de información que contiene, sino de su capacidad para responder a las preguntas que necesita resolver el órgano de gobierno.
El auditor debe tener presente que la calidad de un informe no depende de la cantidad de información que contiene, sino de su capacidad para responder a las preguntas que necesita resolver el órgano de gobierno.
Teniendo en cuenta que hay una relación directa entre auditoría interna y el Comité de Auditoría y que la misma constituye una salvaguarda de la independencia organizacional, desde una perspectiva de gobierno corporativo, la comunicación directa no debe entenderse como una formalidad. Constituye una condición que facilita que los asuntos relevantes lleguen a quienes tienen la responsabilidad de supervisarlos.
La comunicación directa no debe entenderse como una formalidad. Constituye una condición que facilita que los asuntos relevantes lleguen a quienes tienen la responsabilidad de supervisarlos.
En ese sentido, es conveniente tener en cuenta las siguientes líneas de acción para mantener una comunicación que genere valor:
10 líneas de acción para una comunicación que genere valor
1. Acordar las expectativas de información
Definir con el Comité los temas, formatos, periodicidad y niveles de detalle.
2. Priorizar los riesgos significativos
Presentar primero los asuntos que puedan afectar los objetivos estratégicos y la continuidad del negocio.
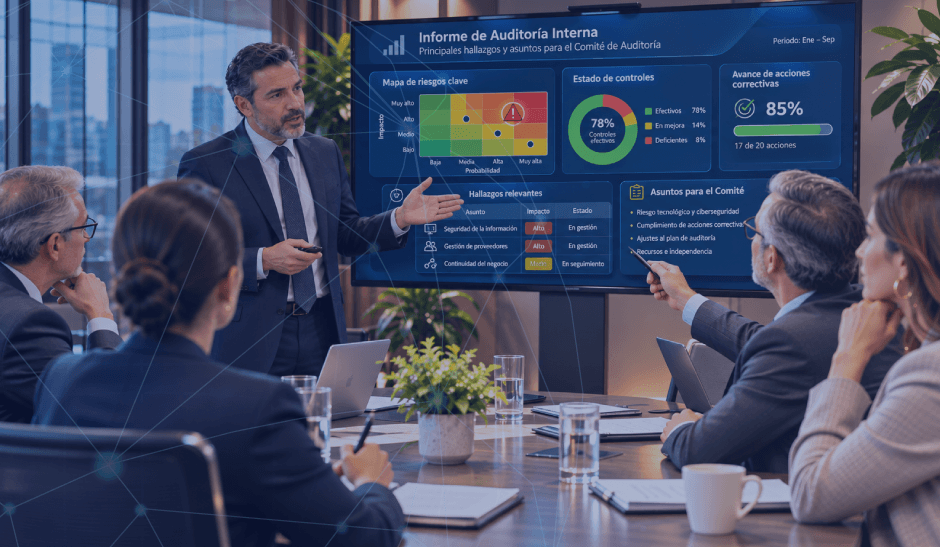
3. Utilizar tableros ejecutivos
Combinar indicadores visuales con explicaciones breves y relevantes.
4. Relacionar hallazgos con impactos
Comunicar consecuencias financieras, operativas, regulatorias, tecnológicas y reputacionales.
5. Diferenciar resultados y tendencias
Identificar patrones que puedan evidenciar problemas estructurales.
6. Fortalecer el seguimiento
Evaluar la implementación y, cuando corresponda, la efectividad de las acciones correctivas.
7. Explicar las modificaciones del plan
Justificar los cambios y comunicar sus efectos sobre la cobertura de riesgos.
8. Informar las limitaciones del área
Presentar oportunamente restricciones de recursos, competencias, alcance o independencia.
9. Promover conversaciones estratégicas
Aprovechar las reuniones para analizar riesgos y decisiones, no solamente para presentar diapositivas.
10. Evaluar continuamente la comunicación
Solicitar retroalimentación al Comité y mejorar los informes conforme evolucionen sus necesidades.
Se aprecia entonces que la comunicación constituye una parte esencial del valor que aporta la auditoría interna. El área de auditoría puede contar con profesionales competentes, metodologías sólidas y herramientas tecnológicas avanzadas. Sin embargo, si sus resultados no llegan oportunamente a quienes deben tomar decisiones, su contribución al gobierno corporativo puede verse limitada. De ahí la importancia de estructurar los informes alrededor de los riesgos, los hallazgos significativos, el avance de las acciones correctivas, la planificación, los recursos y el desempeño del área.
Ejes para estructurar los informes al Comité
⚖️ Riesgos
🔍 Hallazgos significativos
✅ Acciones correctivas
📅 Planificación
👥 Recursos
📊 Desempeño del área
Si los resultados no llegan oportunamente a quienes deben tomar decisiones, la contribución de la auditoría interna al gobierno corporativo puede verse limitada.
En el contexto actual, caracterizado por riesgos interconectados, transformación digital, ciberamenazas, nuevas exigencias regulatorias y mayores expectativas de transparencia, la comunicación entre auditoría interna y el Comité de Auditoría adquiere una importancia aún mayor.
Contexto actual que exige mejor comunicación
🔗 Riesgos interconectados
⚙️ Transformación digital
🛡️ Ciberamenazas
📋 Exigencias regulatorias
🔍 Transparencia
El auditor interno necesita desarrollar no solamente competencias técnicas, sino también habilidades para sintetizar información compleja, comunicar incertidumbres, explicar consecuencias y promover conversaciones constructivas con los órganos de gobierno. Por su parte, el Comité debe asumir una posición activa, cuestionando los resultados, supervisando las respuestas de la administración y proporcionando el respaldo necesario para que la auditoría interna cumpla su mandato.
🔴 El verdadero valor de un informe de auditoría interna no se encuentra en el número de páginas, gráficos o hallazgos que contiene, sino en su capacidad para contribuir a decisiones que fortalezcan la gobernanza, mejoren los controles y protejan los objetivos de la organización.
El verdadero valor de un informe de auditoría interna no se encuentra en el número de páginas, gráficos o hallazgos que contiene, sino en su capacidad para contribuir a decisiones que fortalezcan la gobernanza, mejoren los controles y protejan los objetivos de la organización. La orientación de los informes y presentaciones al Comité más que los trabajos realizados por la auditoría interna es algo mucho más importante: Qué se ha aprendido sobre los riesgos en la organización y qué decisiones se deben adoptar para gestionarlos mejor.
Qué se ha aprendido sobre los riesgos en la organización y qué decisiones se deben adoptar para gestionarlos mejor.
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario