⚠️ ¿Qué riesgos puede asumir una organización cuando vincula a una persona sin verificar adecuadamente sus antecedentes?
Las organizaciones confían a sus colaboradores y contratistas recursos financieros, información confidencial, sistemas tecnológicos y responsabilidades que pueden comprometer su reputación. Sin embargo, una verificación incompleta de antecedentes disciplinarios, penales o profesionales puede dejar expuesta a la organización a situaciones de fraude, conflictos de interés, incumplimientos y riesgos legales.
El problema no siempre es la ausencia de verificaciones, sino que estas se realizan después de la vinculación, utilizan fuentes poco confiables, carecen de evidencia o no consideran los riesgos específicos del cargo. El verdadero desafío no es solamente consultar antecedentes, sino garantizar que las verificaciones sean oportunas, proporcionales al riesgo, legalmente justificadas y debidamente documentadas.
🧠 ¿Qué resuelve este checklist y cuánto tiempo le ahorra?
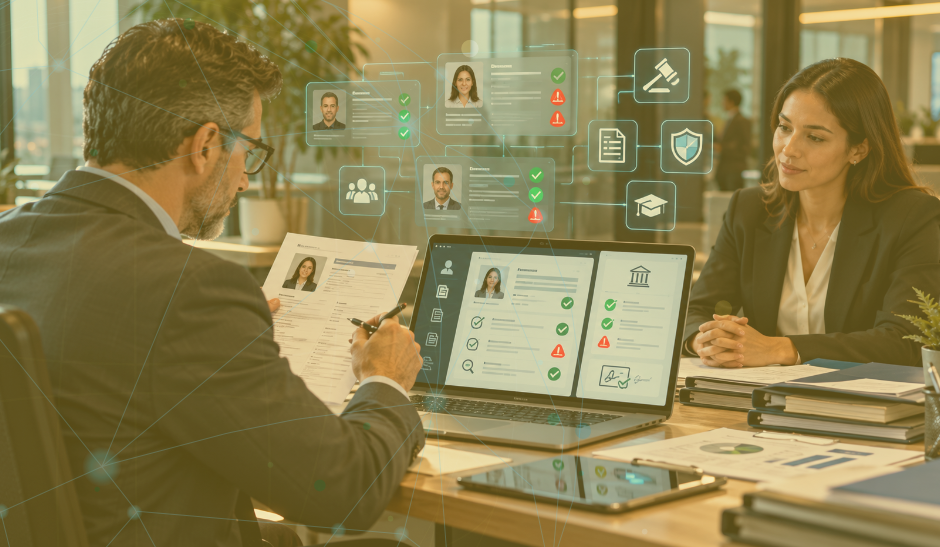
El Checklist para la revisión de antecedentes disciplinarios y penales antes de iniciar el trabajo es una herramienta automatizada en Excel que permite evaluar si la organización cuenta con procedimientos adecuados para verificar los antecedentes de empleados, contratistas y terceros antes de su vinculación o del otorgamiento de accesos.
La herramienta incorpora 50 buenas prácticas distribuidas en 10 áreas de evaluación, lo que permite ahorrar tiempo en la elaboración de cuestionarios, estructurar revisiones y detectar brechas que podrían comprometer la seguridad y el cumplimiento organizacional. Además, facilita la documentación de evidencias, la clasificación de incumplimientos según su criticidad y la definición de acciones correctivas con responsables y fechas de compromiso.
📂 ¿Qué encontrará al descargar esta herramienta?
✅ Gobierno y políticas de verificación: existencia de procedimientos formales, responsabilidades definidas y controles para garantizar que las consultas se realicen antes del inicio de actividades.
✅ Base legal, consentimiento y protección de datos: verificación de autorizaciones, finalidades legítimas, confidencialidad y tratamiento adecuado de información personal y sensible.
✅ Evaluación según el riesgo del cargo: clasificación de puestos de trabajo de acuerdo con sus funciones, acceso a recursos financieros, información confidencial, sistemas críticos o población vulnerable.
✅ Consulta de fuentes oficiales: revisión de antecedentes penales, disciplinarios, fiscales, medidas correctivas, listas restrictivas e inhabilidades específicas, según corresponda.
💡 ¿Qué lo hace diferente?
✔️ Incluye 50 buenas prácticas específicas: proporciona criterios previamente estructurados para evaluar el proceso de verificación de antecedentes.
✔️ Prioriza el riesgo del cargo: reconoce que las verificaciones deben responder a las responsabilidades y exposiciones reales de cada función.
✔️ Incorpora protección de datos y prevención de la discriminación: promueve consultas justificadas, consentimiento informado cuando corresponda y decisiones sustentadas en criterios objetivos.
✔️ Permite clasificar el cumplimiento: distingue prácticas que cumplen, cumplen parcialmente, no cumplen o no aplican.
✔️ Facilita identificar brechas prioritarias: relaciona los incumplimientos con su nivel de criticidad para orientar las acciones de mejora.
✔️ Integra responsables y fechas de compromiso: permite convertir las deficiencias identificadas en planes de acción documentados.
🚀 Una verificación de antecedentes realizada después de entregar accesos o responsabilidades críticas puede llegar demasiado tarde para prevenir un incidente.
👇 Descargue el Checklist y acceda a una herramienta Excel automatizada con 50 buenas prácticas, criterios de cumplimiento, priorización de brechas y un Dashboard ejecutivo para evaluar y fortalecer los controles de verificación de antecedentes en su organización.
|
Acceso: Para descargar el documento es necesario contar con la Membresía Auditool que te dará acceso a todos los recursos. No es necesario registrarse, ni pagar valores adicionales. |


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario