Por: CP Iván Rodríguez. Colaborador de Auditool
La inteligencia artificial (IA) está transformando profundamente la manera en que las organizaciones toman decisiones. Actualmente, los algoritmos participan en procesos de selección de personal, aprobación de créditos, evaluación de riesgos, detección de fraudes, atención médica, contratación de seguros y asignación de recursos, entre muchas otras actividades. Sin embargo, detrás de la promesa de eficiencia, rapidez y precisión aparece un riesgo que merece especial atención: los sesgos de la inteligencia artificial. Un sistema puede procesar millones de datos, identificar patrones complejos y producir resultados estadísticamente precisos, pero, al mismo tiempo, generar decisiones injustas o discriminatorias para determinados grupos de personas. Esta situación plantea una pregunta fundamental para los profesionales de auditoría: ¿Cómo puede el auditor proporcionar aseguramiento sobre la confiabilidad, equidad y transparencia de decisiones tomadas por algoritmos que, en muchos casos, funcionan como una caja negra?
¿Cómo puede el auditor proporcionar aseguramiento sobre la confiabilidad, equidad y transparencia de decisiones tomadas por algoritmos que, en muchos casos, funcionan como una caja negra?
El documento Auditing Fairness and Bias in AI Models, aborda esta problemática desde una perspectiva especialmente relevante: la equidad algorítmica ha dejado de ser exclusivamente una cuestión tecnológica para convertirse en una responsabilidad del gobierno corporativo. Su planteamiento central es que la auditoría interna no necesita reconstruir los algoritmos ni convertirse necesariamente en una unidad de ciencia de datos. Su responsabilidad consiste en verificar que la organización haya definido qué entiende por equidad, establecido mecanismos para medirla y haya desarrollado controles capaces de detener o corregir modelos que produzcan resultados injustos. Esta perspectiva amplía considerablemente el campo de actuación del auditor y convierte los sesgos algorítmicos en un riesgo que debe incorporarse a los procesos de gobierno, gestión de riesgos y control interno.
ℹ️ Rol de la auditoría interna
La auditoría interna no necesita reconstruir los algoritmos ni convertirse en una unidad de ciencia de datos. Su responsabilidad consiste en verificar que la organización haya definido qué entiende por equidad, establecido mecanismos para medirla y desarrollado controles capaces de detener o corregir modelos que produzcan resultados injustos.
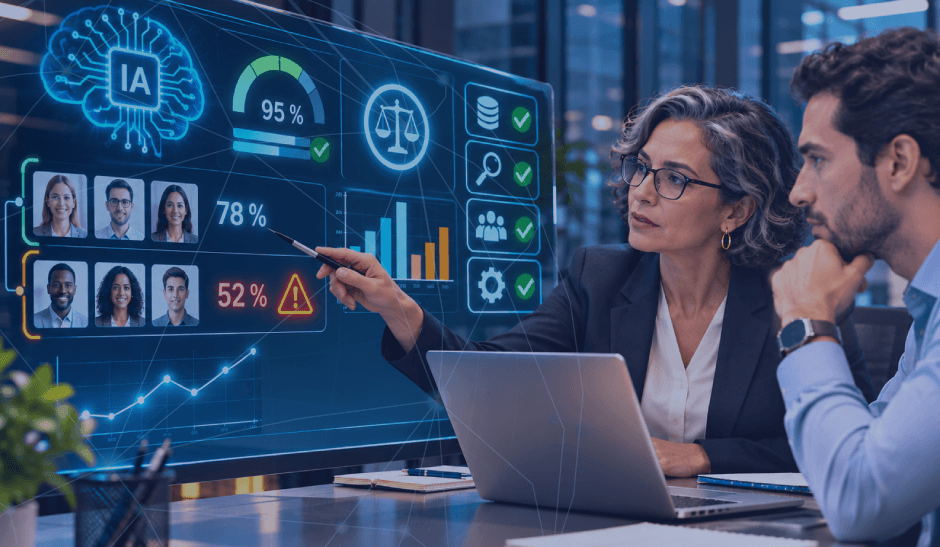
Los sesgos de IA pueden entenderse como distorsiones sistemáticas presentes en los datos, el diseño, el entrenamiento, la implementación o la utilización de modelos algorítmicos que generan resultados desfavorables, desiguales o injustificados para determinadas personas o grupos. Es importante distinguir entre una diferencia estadística y una discriminación. No toda diferencia entre grupos constituye automáticamente un sesgo indebido. El auditor debe evaluar su causa, justificación, contexto, consecuencias y relación con las obligaciones legales y éticas de la organización. Por ejemplo, una entidad financiera podría implementar un modelo de inteligencia artificial para evaluar solicitudes de crédito. Aunque el sistema alcance una precisión general del 95 %, podría presentar tasas de rechazo significativamente superiores para determinados grupos poblacionales.
Datos
Diseño
Entrenamiento
Implementación
Utilización
Los algoritmos aprenden de información histórica. Cuando esos datos contienen patrones discriminatorios, el sistema puede reproducirlos e incluso amplificarlos. Por ello, resulta indispensable examinar la procedencia, calidad, representatividad y pertinencia de los datos utilizados para entrenar modelos. Ahora bien, tradicionalmente, las organizaciones han delegado los asuntos relacionados con algoritmos y sistemas de inteligencia artificial en áreas tecnológicas; sin embargo, cuando estos sistemas intervienen en decisiones que afectan derechos, oportunidades económicas, relaciones laborales o acceso a servicios esenciales, sus riesgos trascienden el ámbito informático. El consejo de administración, la alta dirección y los comités correspondientes necesitan conocer qué decisiones están siendo automatizadas, cuáles son sus riesgos y qué controles existen para prevenir consecuencias indebidas. Desde esta perspectiva, el auditor debería examinar tres aspectos esenciales: Responsabilidad: ¿quién responde por las decisiones y consecuencias de cada modelo? Supervisión: ¿qué información reciben los órganos de gobierno sobre el desempeño y la equidad de los algoritmos? Capacidad de intervención: ¿puede la organización suspender, modificar o retirar un modelo cuando se identifican resultados perjudiciales?
Responsabilidad
¿Quién responde por las decisiones y consecuencias de cada modelo?
Supervisión
¿Qué información reciben los órganos de gobierno sobre el desempeño y la equidad de los algoritmos?
Capacidad de intervención
¿Puede la organización suspender, modificar o retirar un modelo cuando se identifican resultados perjudiciales?
⚠️ Atención
La ausencia de estas condiciones puede constituir una debilidad significativa del sistema de gobierno y control interno.
La equidad algorítmica ha dejado de ser exclusivamente una cuestión tecnológica para convertirse en una responsabilidad del gobierno corporativo.
La auditoría de sesgos exige ampliar las competencias tradicionales de los profesionales de auditoría. No significa que todos deban convertirse en programadores o científicos de datos, pero sí que necesitan comprender determinados conceptos fundamentales, entre los que se cuentan la lógica general del aprendizaje automático, las diferencias entre precisión y equidad, las fuentes de sesgo, las limitaciones de los datos, los indicadores de desempeño y los mecanismos de supervisión humana. También adquieren relevancia los conocimientos sobre protección de datos, derechos fundamentales, gestión de proveedores tecnológicos y gobierno de IA.
Lógica general del aprendizaje automático
Diferencias entre precisión y equidad
Fuentes de sesgo y limitaciones de los datos
Indicadores de desempeño y mecanismos de supervisión humana
Protección de datos y derechos fundamentales
Gestión de proveedores tecnológicos y gobierno de IA
La capacidad para interpretar indicadores estadísticos será especialmente importante; por ejemplo, un auditor debe comprender por qué una precisión global elevada puede ocultar errores concentrados en determinados grupos. Asimismo, debe reconocer que diferentes métricas de equidad pueden producir conclusiones distintas e incluso resultar incompatibles entre sí en determinados contextos; en ese sentido, la formación continua y la colaboración con especialistas serán fundamentales para desarrollar estas capacidades. En los sistemas convencionales, muchas decisiones pueden reconstruirse mediante reglas previamente definidas, pero en los modelos avanzados de IA, la relación entre los datos de entrada y los resultados puede ser considerablemente más compleja. Por ello, la auditoría deberá desarrollar enfoques que combinen revisión documental, análisis de datos, evaluación de controles, pruebas de resultados y supervisión continua.
Revisión documental
Análisis de datos
Evaluación de controles
Pruebas de resultados
Supervisión continua
Por su parte, la incorporación de IA generativa y sistemas agénticos amplía todavía más estos desafíos. Un agente de IA puede participar en secuencias de decisiones, utilizar herramientas, consultar información y ejecutar acciones con distintos niveles de autonomía. Así, el auditor deberá considerar no solamente los sesgos de una respuesta aislada, sino también los efectos acumulados de múltiples decisiones automatizadas.
El principal desafío para la auditoría consiste en pasar de una evaluación centrada exclusivamente en la tecnología a un enfoque que examine las consecuencias de las decisiones algorítmicas.
La inteligencia artificial ofrece oportunidades extraordinarias para mejorar la eficiencia, ampliar capacidades analíticas y fortalecer la toma de decisiones. Sin embargo, estas ventajas no eliminan los riesgos relacionados con los sesgos, la discriminación y la falta de transparencia; por el contrario, cuando las decisiones automatizadas se aplican a gran escala, sus efectos pueden multiplicarse rápidamente. El principal desafío para la auditoría consiste en pasar de una evaluación centrada exclusivamente en la tecnología a un enfoque que examine las consecuencias de las decisiones algorítmicas. Para ello, las organizaciones necesitan definir qué entienden por equidad, establecer indicadores apropiados, evaluar los datos utilizados, supervisar continuamente los resultados y contar con mecanismos efectivos para corregir o suspender modelos cuando sea necesario. La auditoría, por su parte, debe proporcionar aseguramiento independiente sobre la existencia, diseño y funcionamiento de estos controles. Se trata de verificar que los riesgos sean conocidos, evaluados, gestionados y comunicados de manera responsable.
🎯 Oportunidad estratégica
El auditor tiene la oportunidad de desempeñar un papel estratégico como garante de la transparencia, la rendición de cuentas y la confianza en las decisiones automatizadas.
En este nuevo escenario, el auditor tiene la oportunidad de desempeñar un papel estratégico como garante de la transparencia, la rendición de cuentas y la confianza en las decisiones automatizadas.
Referencia: Auditing Fairness and Bias in AI Models.
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario