
Por: CP Iván Rodríguez. Colaborador de Auditool
La auditoría interna se encuentra en un punto que exige una reflexión sobre su actuar. Durante décadas, ha habido una evolución que va desde listas de verificación y ciclos de auditoría hacia la planificación basada en riesgos, y desde herramientas de auditoría asistidas por computadora hasta el análisis de datos y el monitoreo continuo. Sin embargo, el próximo gran salto posiblemente no se trate solo de trabajar más rápido, sino de redefinir el trabajo en sí mismo. Este cambio está impulsado por la inteligencia artificial (IA), pero no de la manera que muchos podrían imaginar. Según el documento "The agentic AI playbook for internal audit" de Optro[1], el riesgo estratégico más importante que enfrenta la auditoría interna no es una brecha de control, una exposición al fraude o un incumplimiento normativo. Es el riesgo de no utilizar la IA para trabajar de manera más inteligente e impulsar la productividad.
El cambio hacia la IA agéntica no reemplazará a los auditores, sino que elevará su rol. La IA amplificará el valor de los auditores que la utilicen bien.
77%
de los auditores ya usan o experimentan con IA
51%
anticipa cambio en contratación hacia perfiles de mayor habilidad
40%
espera reducción en dependencia de contratistas y subcontratados
Aunque el 77% de los auditores internos ya están usando o experimentando con IA, la mayoría se encuentra en la fase de "describir" el trabajo. Un chatbot que resume una descripción de control no ejecuta la prueba. Esta es la brecha que está separando a los equipos: aquellos que convierten la IA en una ejecución real del flujo de trabajo están adelantando a aquellos que no pueden, y la distancia se amplía cada vez más. La presión se siente poco a poco. Los equipos de auditoría interna tienen la tarea de hacer más con menos: el alcance se expande, los equipos de trabajo siguen iguales y los costos de ciertos complementos, como el trabajo de expertos, siguen siendo altos y el tiempo y esfuerzo dedicados a revisar capturas de pantalla, PDFs y exportaciones de sistemas tiene un límite.
El documento de Optro establece una distinción crucial que determina lo que realmente cambiará en la función de auditoría:
🤖 IA Generativa
Ayuda a describir el trabajo
Lee una descripción de control y produce un resumen, redacta una narrativa a partir de notas o responde preguntas sobre un documento de política. Hace que los auditores sean lectores más rápidos y mejores escritores, pero no ejecuta la prueba.
⚡ IA Agéntica
Ayuda a realizar el trabajo
Dado un control, identifica la evidencia relevante, extrae la muestra, evalúa el atributo y documenta la conclusión. Es el cambio de almacenar la actividad de auditoría a ejecutarla dentro de un flujo de trabajo gobernado.
La IA agéntica es la que cambia la economía de la auditoría, ya que ejecuta el trabajo dentro de un flujo de trabajo gobernado, haciendo que la función en sí sea más escalable y capaz de expandir la cobertura sin un aumento proporcional de horas. Esto permite que los equipos dejen de ser meros operadores para convertirse en revisores y evaluadores de los resultados.
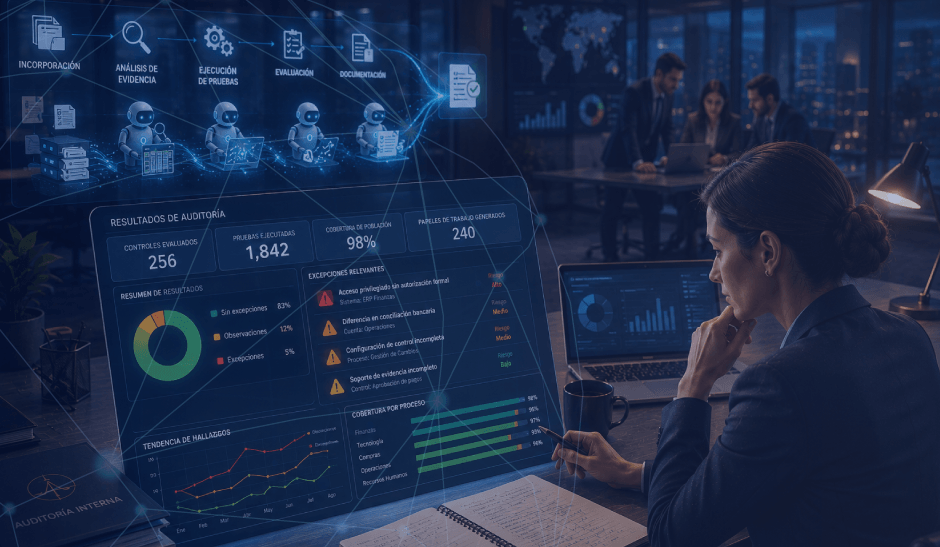
Si bien muchos equipos de auditoría ya utilizan la IA generativa para resumir evidencia y redactar narrativas, la verdadera frontera es la prueba de controles autónoma. Esta va más allá de la búsqueda de texto: analiza los archivos de evidencia, evalúa la lógica de control y redacta el papel de trabajo, ejecutando el procedimiento en lugar de describirlo. Un sistema de IA agéntica eficaz funciona de la siguiente manera:
El cambio hacia la IA agéntica no reemplazará a los auditores, sino que elevará su rol. Si los agentes asumen la ejecución repetitiva, el papel del auditor interno cambia de operar el procedimiento a revisar e interpretar su resultado.
🔄 Un flujo de trabajo centrado en la revisión
El rol diario se desplaza hacia la gestión de excepciones, la evaluación de riesgos y el trabajo de asesoría. El auditor se enfoca en las determinaciones que requieren juicio y deja los procedimientos repetitivos al agente.
📈 Repensar la progresión profesional
La progresión debe construirse en torno al juicio crítico, el alcance de riesgos y la capacidad de revisar el trabajo generado por máquinas.
🧠 Nuevas habilidades
El auditor debe ir más allá de analizar los resultados; debe aprender a desafiarlos. La IA amplificará el valor de los auditores que la utilicen bien.
El momento de actuar es ahora
Los líderes de auditoría ya están viendo esta realidad. Según el documento, un 32% predice una reducción en los roles de procesamiento de datos transaccionales.
Lo que cambia no es solo la velocidad, sino toda la estructura de costos, el modelo de talento y el papel que desempeña la auditoría interna. Las funciones que adopten esta tecnología de manera deliberada y bajo una gobernanza sólida serán las que mantengan la ejecución en movimiento sin perder de vista el juicio, la supervisión y la seguridad que solo los auditores pueden proporcionar. Para los auditores, el momento de actuar es ahora. El riesgo de no hacerlo es quedarse atrás en una profesión que se está transformando a una velocidad sin precedentes.
Las funciones que adopten esta tecnología de manera deliberada y bajo una gobernanza sólida serán las que mantengan la ejecución en movimiento sin perder de vista el juicio, la supervisión y la seguridad que solo los auditores pueden proporcionar.
[1] Ver: The agentic AI playbook for internal audit
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.

 Y luego Agregar a la pantalla de inicio.
Comentarios