Tu entrevista de auditoría parece un interrogatorio. Por eso te responden con monosílabos
Rapport antes que cuestionario: los primeros cinco minutos deciden lo que vas a saber del proceso. Lo que enseña Las 5 habilidades esenciales para tratar con las personas, convertido en un guion de entrevista para tu próximo encargo.
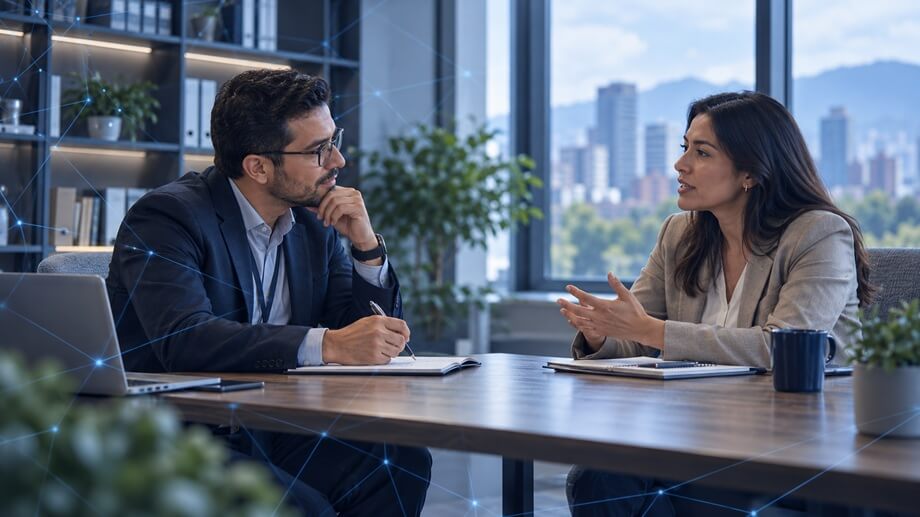
Martes, diez de la mañana. Tienes agendada la entrevista de entendimiento del proceso de nómina. Llegas puntual, saludas, abres el portátil y buscas en el programa de trabajo la primera pregunta: «¿Quién aprueba las novedades de nómina?».
La jefa de nómina responde: «El gerente». Segunda pregunta: «¿Queda evidencia?». «Sí.» Tercera: «¿Se concilia con contabilidad?». «Sí, cada mes.» Cuarenta minutos después tienes todas las casillas llenas y la sensación incómoda de que no entendiste nada del proceso. Ella, en cambio, sale aliviada. Sobrevivió.
| 1 | Las cinco señales que convierten una entrevista en un interrogatorio, aunque seas amable. |
| 2 | Qué enseña Carnegie sobre el rapport y la curiosidad, aplicado a la auditoría. |
| 3 | La misma entrevista en dos versiones: interrogatorio y conversación. |
| 4 | El método de los tres bloques y la tabla para convertir preguntas cerradas en abiertas. |
| 5 | Un guion de entrevista listo para usar y un ejercicio para practicar. |
1Por qué tu entrevista parece un interrogatorio
Nadie entra a una entrevista queriendo intimidar. Pero el auditado no lee tus intenciones: lee tus señales. Y hay cinco que, juntas, dicen «estoy buscando culpables» aunque sonrías.
| Lo que haces | Lo que el auditado entiende |
| El portátil abierto entre los dos | «Hay una pantalla que decide qué es importante, y yo no la veo.» |
| Preguntas cerradas en ráfaga | «Solo quiere un sí o un no. Mejor no explico nada.» |
| Empezar por los controles | «Viene a ver qué hago mal, no a entender qué hago.» |
| Anotar cada palabra en silencio | «Todo lo que diga puede usarse en mi contra.» |
| No explicar para qué es la entrevista | «No sé qué buscan. Lo más seguro es decir poco.» |
El auditado hace lo racional: responde lo mínimo. El resultado es una información exacta y vacía. Todo lo que te dijeron es cierto, pero no sabes cómo funciona realmente el proceso, dónde se complica ni qué hace la gente cuando el sistema falla.
Y eso tiene un costo técnico. La NIA 315 pide al auditor entender la entidad, su entorno y su control interno para identificar los riesgos, y la indagación con el personal es uno de los procedimientos para lograrlo. En auditoría interna, las Normas Globales del IIA piden algo equivalente al planificar cada trabajo. Una entrevista de monosílabos no es una cortesía fallida: es un entendimiento incompleto del riesgo.
2Lo que Carnegie pone antes de cualquier técnica
En Las 5 habilidades esenciales para tratar con las personas, Dale Carnegie ordena las habilidades de forma deliberada. Antes de comunicar, persuadir o resolver conflictos aparecen dos: el rapport y la curiosidad.
El rapport es la conexión que hace que la otra persona quiera hablar contigo, no solo que esté obligada a hacerlo. La curiosidad es el interés genuino por la persona y por cómo ve las cosas, que se expresa en preguntas que la invitan a explicar. Sin esas dos bases, sostiene el libro, las demás habilidades se apoyan en el vacío.
Para un auditor, la idea tiene una traducción directa: la calidad de lo que te cuentan depende de la conexión que construyes antes de preguntar. Y una precisión importante: rapport no es hablar de fútbol diez minutos. Es mostrar interés real por el trabajo del otro, que es justo lo que tú necesitas entender.
3La misma entrevista, en dos versiones
|
Versión interrogatorio
—¿Quién aprueba las novedades?
—El gerente. —¿Queda evidencia? —Sí. —¿Se concilia con contabilidad? —Cada mes. —¿Hay segregación de funciones? —Sí. Lo que obtienes: cuatro respuestas correctas y ningún riesgo identificado.
|
Versión conversación
—Cuénteme cómo es un cierre de nómina normal, desde que llegan las novedades hasta que sale el pago.
—Bueno, las novedades llegan hasta el 20… aunque los de planta siempre las mandan tarde, y ahí toca cargarlas directo y que el gerente las firme después. —¿Y cuando el gerente está de viaje? Lo que obtienes: en dos respuestas, un control que opera después del pago y una excepción recurrente.
|
Fíjate en lo que pasó. En la segunda versión la jefa de nómina no confesó nada: simplemente contó cómo trabaja. El riesgo apareció solo, en la parte del relato que ninguna pregunta cerrada habría tocado: lo que ocurre cuando las cosas no salen como dice el procedimiento.
4El método de los tres bloques
No necesitas cambiar tu programa de trabajo. Necesitas cambiar el orden en que lo usas. Una entrevista de 45 minutos se reorganiza así:
Portátil cerrado. Explica para qué es la entrevista, qué harás con la información y cuánto durará. Luego pregunta por su trabajo: cuánto lleva en el cargo, qué parte del proceso le toca, qué cambió este año.
Error que evita: que el auditado pase la entrevista adivinando qué buscas.
Arranca con «Cuénteme cómo es un ciclo normal, de principio a fin». Después, solo profundiza: «¿Y qué pasa cuando…?», «¿Me muestra un ejemplo?», «¿Qué es lo que más se complica?».
Error que evita: quedarte con la versión del manual en lugar de la versión real.
Ahora sí abre el portátil: «Me quedan tres puntos de mi lista que no salieron en la conversación». La mayoría ya los habrás cubierto. Cierra acordando qué documentos verás y cuándo.
Error que evita: que el programa dirija la conversación en lugar de verificarla.
La herramienta más práctica del bloque 2 es saber convertir una pregunta cerrada en una abierta. Esta tabla sirve para reescribir cualquier programa de trabajo:
| Pregunta cerrada (interrogatorio) | Pregunta abierta (conversación) |
| ¿Quién aprueba las compras? | ¿Cómo llega una compra desde que alguien la necesita hasta que se paga? |
| ¿Se concilian las cuentas cada mes? | ¿Qué hace cuando una conciliación no cuadra a fin de mes? |
| ¿Hay un procedimiento escrito? | ¿En qué se parece lo que hacen hoy a lo que dice el procedimiento? |
| ¿Se revisan los accesos al sistema? | ¿Qué pasa con el usuario de alguien que se va de la empresa? |
| ¿Ha habido problemas este año? | ¿Cuál fue el cierre más difícil de este año y qué lo complicó? |
El patrón es siempre el mismo: la pregunta cerrada verifica lo que tú ya supones; la abierta te muestra lo que no sabías que tenías que preguntar.
5Herramienta: guion de entrevista de 45 minutos
Apertura (5 min, portátil cerrado): «Gracias por el tiempo. Vengo a entender cómo funciona el proceso de [área] en la práctica, no solo en el manual. Lo que me cuente me ayuda a decidir qué revisar y qué no. Serán unos 45 minutos.»
Conexión: «¿Cuánto tiempo lleva en el cargo? ¿Qué parte del proceso le toca a usted?»
Pregunta de arranque: «Cuénteme cómo es un ciclo normal, de principio a fin.»
Profundización: «¿Y qué pasa cuando…?» · «¿Me muestra un ejemplo?» · «¿Qué cambió este año?» · «¿Dónde se le complica más?»
Verificación (10 min, portátil abierto): «Me quedan [n] puntos de mi lista…»
Cierre: «¿Hay algo que no le pregunté y que debería saber?» · Acordar documentos, responsable y fecha.
Después (mismo día): documenta el relato, los riesgos que viste y qué vas a corroborar con evidencia.
La pregunta de cierre merece atención especial. «¿Hay algo que no le pregunté y que debería saber?» le da permiso al auditado para contarte lo que le preocupa sin que parezca una denuncia. Muchas veces la información más valiosa llega en esos últimos dos minutos, con el portátil ya guardándose. Funciona desde el primer encargo de un junior.
6Ponte a prueba
Mañana entrevistas al jefe de inventarios. Tu programa trae estas tres preguntas: «¿Se hacen conteos cíclicos?», «¿Quién autoriza los ajustes de inventario?» y «¿Hay control de acceso a la bodega?».
Reescríbelas como preguntas abiertas que te ayuden a encontrar riesgos.
1. «Cuando un conteo no coincide con el sistema, ¿qué pasa desde ese momento?». Te lleva al tratamiento real de las diferencias, no solo a si existen conteos.
2. «Cuénteme el último ajuste grande que hicieron: cómo se detectó y quién lo decidió». Un caso concreto muestra el control en funcionamiento, no el control descrito.
3. «¿Quién entra a la bodega en un día normal, y qué pasa fuera del horario?». Abre la puerta a las excepciones: turnos de noche, proveedores, fines de semana. Después, corrobora con registros de acceso.
Un cuestionario te da las respuestas que esperabas. Una conversación te da las que necesitabas. La diferencia no está en el auditado: está en los primeros cinco minutos.
Primero la conexión, después el cuestionario. Y siempre, la evidencia.
NIA 315 (revisada) · Identificación y valoración de los riesgos de incorrección material.
NIA 500 · Evidencia de auditoría.
IIA · Normas Globales de Auditoría Interna: planificación del trabajo de auditoría.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario