Por: CP Iván Rodríguez. Colaborador de Auditool
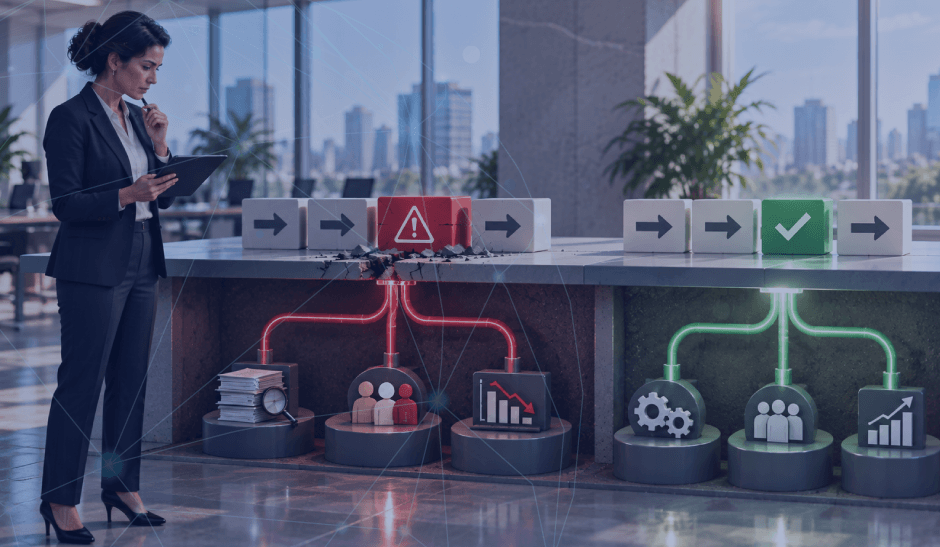
El análisis de causa raíz (Root Cause Analysis - RCA) se ha convertido en una herramienta indispensable, tanto para las empresas que buscan prevenir riesgos, demostrar remediación efectiva y fortalecer su cultura de cumplimiento, como para los auditores en desarrollo de su trabajo. Ahora bien, no se trata de contar con una política rígida ni de un manual exhaustivo, sino de una orientación práctica y proporcional que permita actuar con disciplina sin caer en la improvisación. En ocasiones, se decide realizar un RCA después de un fallo grave de cumplimiento, lo cual resulta ser inconveniente. En ese escenario, la organización enfrenta plazos ajustados, hechos incompletos y presiones regulatorias. Si bien el RCA responde preguntas críticas como las siguientes (lo que explicaría por qué se usa después de un fallo), vale la pena considerarlo en otros momentos:
🔍 ¿Por qué ocurrió el problema?
🌐 ¿Existe riesgo similar en otros lugares?
✓ ¿Qué pruebas demuestran que la solución funciona?
El valor del auditor no está en señalar síntomas, sino en demostrar por qué ocurrió el problema y cómo evitar que se repita. Un RCA del tamaño adecuado convierte incidentes en oportunidades de aprendizaje y mejora.
🏛️ Expectativas regulatorias
Reguladores tales como el Departamento de Justicia (Department of Justice – DOJ) en EE. UU. y la Comisión de Comercio de Futuros de Productos Básicos (Commodity Futures Trading Commission – CFTC) han establecido que, frente a fallos o incumplimientos, la remediación oportuna y adecuada debe incluir un análisis exhaustivo de las causas subyacentes. A nivel internacional, la Organización para la Cooperación y el Desarrollo Económicos OCDE y directrices como las de la Autoridad Nacional para la Investigación y el Enjuiciamiento de Delitos Económicos y Ambientales de Noruega - Okokrim refuerzan la misma expectativa: las empresas deben demostrar cómo comprendieron y abordaron las causas de la mala conducta.
Las organizaciones deben contar con una guía para RCA del tamaño adecuado y que sea adaptable. No se trata de una guía que exija un RCA completo en cada incidente. En su lugar, se recomienda una evaluación basada en las siguientes preguntas:
La probabilidad incluye recurrencia futura, existencia en otras áreas y señales pasadas. El impacto abarca exposición legal, daño financiero, reputacional o implicaciones contables. Un sistema de puntuación puede orientar la decisión:
🟢 Baja puntuación
Solución inmediata documentada.
🟡 Moderada
RCA limitado.
🔴 Alta
RCA formal con supervisión senior y plan de remediación.
El juicio debe prevalecer
En casos de fraude, mala conducta intencionada o implicación de la alta dirección, se justifica un RCA independientemente de la puntuación. Incluso si se decide no realizar un RCA completo, deben existir registros de decisión que identifiquen el problema, los factores considerados, la justificación del nivel de RCA, las acciones correctivas inmediatas y las circunstancias que motivarían una reconsideración.
La documentación es una protección frente a un análisis retrospectivo y demuestra disciplina coherente con las directrices de la organización. Por ello, la guía del RCA debe incluir:
📋 Alcance
Desde un proceso puntual hasta una revisión transversal con entrevistas y análisis de datos.
👥 Propiedad
Quién decide, lidera, aprueba y ejecuta acciones correctivas.
❓ Preguntas
Incentivos, debilidades de control, cultura, señales de alerta previas, repetición o sistematicidad.
El resultado debe incluir causas raíz, limitaciones, pasos recomendados y planes de prueba de acciones correctivas. Esto además contribuye a evitar un error común, como es confundir la corrección del incidente con la solución de su causa. Despedir a un empleado o reembolsar a un cliente puede resolver un evento, pero no las condiciones que lo permitieron. El RCA debe conducir a acciones correctivas proporcionales: rediseño de controles, cambios de gobernanza, pruebas independientes o informes al consejo. La guía del RCA debe entonces, ser práctica y proporcional: definir expectativas mínimas, preservar discreción, exigir documentación cuando se aparta de los umbrales e integrar protocolos de privilegio y disciplina investigativa.
El RCA como herramienta estratégica
El objetivo no es una lista rígida, sino suficiente disciplina para elegir y explicar el nivel adecuado de esfuerzo según el riesgo. Un RCA del tamaño adecuado es una herramienta estratégica: ayuda a las empresas a demostrar seriedad frente a reguladores, a fortalecer su cultura de control y a evitar que los problemas se repitan. Se trata de un ejercicio inteligente que convierte incidentes en oportunidades de aprendizaje y mejora.
Para un auditor, el análisis de causa raíz (RCA) más que una técnica de investigación es un mecanismo que fortalece la credibilidad de sus hallazgos y la utilidad de sus recomendaciones. El auditor no se limita (o no debería limitarse) a señalar síntomas o incumplimientos; su valor agregado está en demostrar por qué ocurrió el problema y cómo evitar que se repita. Es así como su rol frente al RCA comprende lo siguiente[1]:
El auditor debe convertirse en garante de la proporcionalidad: ni exceso burocrático ni improvisación, sino disciplina estratégica que fortalece su posición como asesor gracias a su conocimiento y visión integral.
Es así como el auditor debe convertirse en garante de la proporcionalidad: ni exceso burocrático ni improvisación, sino disciplina estratégica. Esto permite que los resultados del RCA presten su mayor utilidad en beneficio de la organización y fortalece la posición del auditor como asesor gracias a su conocimiento y visión integral.
[1] Basado en: Root Cause Analysis: Right-Sized Guidance Before the Crisis Hits
CP Iván Rodríguez - CIE AF
Colaborador de Auditool
Auditor y consultor, diplomado en Alta Gerencia de Seguros y Derecho de Seguros. Especialista en Dirección Financiera y Desarrollo Organizacional, diplomado en Gerencia de la Calidad. Contador público (CP) de la Pontificia Universidad Javeriana con 20 años de experiencia en diversas empresas. Tiene amplia experiencia en la elaboración y ejecución de auditorías y revisorías fiscales. Dirección y ejecución de asesorías, consultorías y capacitaciones. Colaborador de Auditool.

 Y luego Agregar a la pantalla de inicio.
Escribir un comentario