Audit-IA
NIA · NIIF para las Pymes · 7 kits especializados · Riesgos → Pruebas → Evidencia
Un activo puede estar registrado, conciliado y perfectamente presentado en los estados financieros. Pero eso no significa que exista, pertenezca a la empresa o esté correctamente valorado
El verdadero reto no es revisar los saldos del activo, sino obtener evidencia suficiente y adecuada para demostrar que esos saldos son razonables. Detrás de cada saldo pueden existir errores de reconocimiento, problemas de valuación, transacciones omitidas, activos inexistentes, deterioros no reconocidos o indicios de fraude que afectan la razonabilidad de los estados financieros.
El Kit de Procedimientos Sustantivos del Activo con IA de Auditool ofrece una metodología práctica para transformar los riesgos identificados en procedimientos de auditoría, pruebas verificables y evidencia documentada, integrando las Normas Internacionales de Auditoría (NIA), la NIIF para las Pymes y herramientas de inteligencia artificial.
El enfoque parte de una premisa fundamental: cada riesgo debe conducir a una prueba, cada prueba debe generar evidencia y cada conclusión debe estar respaldada por el juicio profesional del auditor.
En Audit-IA aprenderás a diseñar y ejecutar procedimientos sustantivos basados en riesgos, relacionando las aserciones de los estados financieros con las pruebas necesarias para evaluar la existencia, integridad, exactitud, valuación, derechos y obligaciones, presentación y revelación de los activos. La IA permite apoyar el análisis, pero no sustituye las confirmaciones, las inspecciones, la verificación de soportes ni las decisiones profesionales del auditor.
💡 Incluye: 7 guías técnicas especializadas, con fundamentos normativos, riesgos y aserciones relevantes, orientación para utilizar los papeles de trabajo, ejemplos aplicados y bancos de prompts de IA.
🎬 Video intro
Descubre en menos de 2 minutos cómo transformar los riesgos identificados en procedimientos de auditoría, pruebas verificables y evidencia documentada con el apoyo de la IA.
¿Qué aprenderás con este contenido?
Una metodología para diseñar y ejecutar procedimientos sustantivos basados en riesgos sobre las principales áreas del activo, con 7 kits especializados que conectan la valoración de riesgos de incorrección material — incluido el fraude — con la selección de pruebas, la obtención de evidencia y la documentación de conclusiones.
Audio explicativo
Explica por qué auditar los activos exige mucho más que comprobar cifras contables y cómo los procedimientos sustantivos basados en riesgos permiten obtener evidencia suficiente y adecuada sobre la existencia, valuación, integridad y derechos de los activos.
7 guías técnicas especializadas
Cada guía desarrolla fundamentos normativos, riesgos y aserciones relevantes, orientación para utilizar los papeles de trabajo, ejemplos aplicados y bancos de prompts de IA para cada área del activo.
Infografía visual
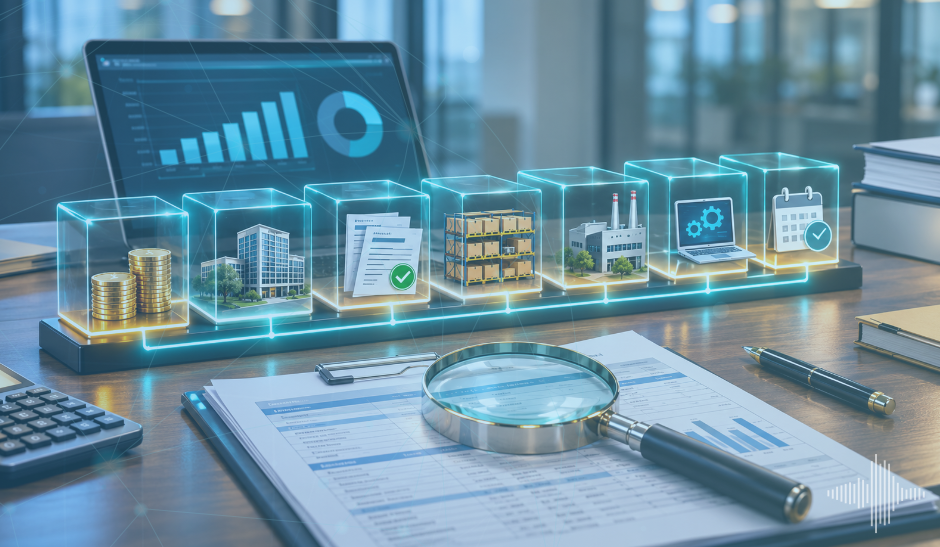
Sintetiza las 7 áreas del activo cubiertas por el paquete, el flujo riesgos → pruebas → evidencia → conclusión y las aserciones clave que el auditor debe evaluar en cada área.
Los 7 kits especializados
1. Efectivo y equivalentes al efectivo: confirmaciones bancarias, conciliaciones, corte de operaciones y análisis de movimientos inusuales.
2. Inversiones permanentes: existencia, clasificación, medición, deterioro y operaciones con partes relacionadas.
3. Ingresos y cuentas por cobrar: reconocimiento de ingresos, corte de operaciones, confirmaciones, recaudos y deterioro de cartera.
4. Inventarios y costo de ventas: existencia física, costeo, obsolescencia, movimientos y conciliación del costo de ventas.
5. Propiedad, planta y equipo: adquisiciones, bajas, capitalización, depreciación, deterioro y derechos sobre los activos.
6. Activos intangibles: reconocimiento, vigencia de derechos, amortización, deterioro y clasificación de desembolsos.
7. Gastos pagados por anticipado: reconocimiento, amortización, aplicación de anticipos, recuperabilidad y clasificación contable.
Contenido de cada kit
Cada uno de los 7 kits conecta la valoración de riesgos de incorrección material, incluido el fraude, con la selección y ejecución de procedimientos sustantivos, facilitando una auditoría más estructurada, trazable y orientada a la evidencia.
📋 GUÍA TÉCNICA
Fundamentos normativos y metodología
Cada guía desarrolla los riesgos y aserciones relevantes del área, con orientación para diseñar procedimientos sustantivos conforme a las NIA y la NIIF para las Pymes.
📊 PAPELES DE TRABAJO
Herramientas Excel especializadas
Papeles de trabajo para registrar pruebas, excepciones, ajustes y conclusiones, con posibilidad de ampliar determinadas pruebas mediante análisis del 100 % de las transacciones.
🤖 PROMPTS IA
Bancos de prompts especializados por área
Para apoyar el análisis de grandes volúmenes de información, identificar transacciones inusuales, realizar comparaciones, detectar excepciones y preparar borradores de documentación.
📌 EJEMPLOS APLICADOS
Casos prácticos y ejemplos por área
Permiten comprender cómo ejecutar las pruebas, documentar los resultados y sustentar las conclusiones del auditor en cada área del activo.
Para acceder a este contenido es necesario contar con la Suscripción PLUS de Auditool.
¿Aún no eres Socio Auditool? Conoce las membresías →No es necesario registrarse nuevamente si ya eres Plus.
En auditoría, un saldo no es confiable solo porque cuadre. Debe poder demostrarse por qué es razonable, con evidencia suficiente, pruebas pertinentes y el juicio profesional del auditor.


 Y luego Agregar a la pantalla de inicio.
Escribir un comentario