

Pruebas en Software de libre descarga / Python
Por: Ing. Luis Alejandro Cepeda. CIE- AF. Colaborador de Auditool
“Las auditorias con analítica de datos se convierten en valor cuando colaboran con la toma de decisiones de la organización”
Es normal que al auditor interno se le exijan recomendaciones de valor. Especialmente, cuando después de algún tiempo la función de Auditoría se remite únicamente a observaciones que refirien al “cómo” deberían funcionar las cosas, pero no brinda recomendaciones que ayuden a mejorar el proceso de una manera más práctica y ejecutable. Algunos ejemplos son:
- Hallazgos basados solo en procedimientos. Por ejemplo, el numeral “X” del procedimiento dice esto, pero se está haciendo esto.
- A pesar de que la auditoría interna es una función de aseguramiento y evaluación, suele suceder que solo nos remitamos a contar lo que ya pasó y no el cómo podría ser una solución para evitar que suceda nuevamente.
La información, como tal, es un medio para llegar a conclusiones. Así es como la ciencia de datos y algunos paquetes de software gratuitos como Python y R están facilitando extraer valor de los datos. De este modo caracteriza eventos, patrones, correlaciones e incluso pronóstico de situaciones.
Entonces, ¿solo las áreas operativas pueden aprovechar los datos para tomar decisiones?, ¿la auditoría interna debería quedarse por fuera de esto?, ¿es posible usar los datos no solo para asegurar lo que sucedió o sucede, sino para ayudar a las organizaciones en adelantarse a prevenir riesgos futuros?
La respuesta a estas preguntas es que la auditoría interna sí puede sumarse a estas nuevas técnicas e involucrarlas en sus equipos de trabajo. Primero, tiene que dejarlas llegar; segundo, debe adaptarse al cambio; tercero, hacerlo es gratis.
Ejemplos – entorno aplicado:
|
Auditoria Clásica |
Auditoria Analítica |
|
Consumos de producción Se revisan los controles de consumo de combustible de determinadas máquinas y aseguramos con una muestra que lo facturado corresponde a lo consumido. |
Consumos de producción Además del análisis clásico, y con los datos de operación de la máquina, se estudian las características existentes en la operación misma de la maquina tales como: temperatura, operario, tipo de tarea y tiempos. Esto ofrece detalles por los cuales algunas de las maquinas consumen más combustible de lo normal, lo que nos remite a aportar valor en la toma de decisiones sobre dichos activos por parte de la compañía. |
|
Costo de nómina Se revisa que los soportes del pago de nómina correspondan a los valores reales a pagar junto con los porcentajes de cálculo de ley. |
Costo de nómina Adicional a lo clásico, se pueden determinar los costos que más impactan el total del costo de nómina como las horas extra. Luego, mediante una regresión lineal, evidenciar si los costos que acompañan a la nómina presentan variaciones temporales, incrementos o decrementos sostenidos con el objetivo de identificar costos que pueden ser susceptibles de estudios adicionales por parte de la administración. Específicamente, mediante un histograma consolidar cuáles son las horas o turnos en los que más ocurren horas extras con el objetivo de recomendar alguna medida operativa que colabore con la mitigación del costo adicional, disminución de accidentes laborales, etc. |
|
Compras corporativas Se revisa que una muestra de compras corresponda a una necesidad real de la empresa, su factura o pasivo generado tenga los soportes correspondientes y, además, haya contado con las aprobaciones suficientes para dicha adquisición. |
Compras corporativas Mediante un diagrama de dispersión se puede evidenciar si las compras realizadas corresponden a las necesidades reales de la operación. En el caso de que el diagrama muestre una dispersión heterogénea entre Los usados vs. Los comprados puede existir un riesgo de sobre stock y compras innecesarias. |

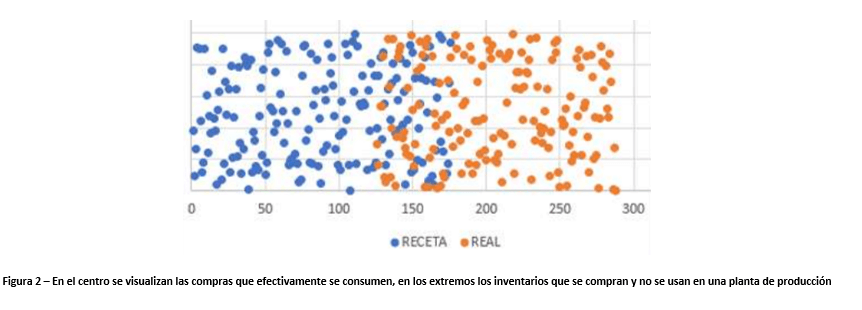
Como ven, manipular datos facilita la identificación de fuentes de riesgo que, en manos de un auditor, capitalizan el éxito del departamento. Estas y más pruebas se pueden realizar con volúmenes de datos extensos y con algunos pasos de programación básica en lenguajes como Python o R, que son paquetes de software que no representan ningún costo para la compañía.
Autor: Ing. Luis Alejandro Cepeda. CIE- AF. Colaborador de Auditool
Auditor interno, maestrante en Inteligencia Analítica de Datos, especialista en Finanzas, CIE- AF (Certificado internacional experto antifraude) e ingeniero industrial con 11 años de experiencia consolidados en firmas de auditoría Big 4 y compañías del sector público y privado. Ha apoyado procesos de auditoría, gestión de riesgos, investigación forense y revisiones Data-Analíticas para clientes de sectores manufacturero, Oil & Gas y Aeronáutico.

 Y luego Agregar a la pantalla de inicio.
Escribir un comentario